Domain wzzo.de kaufen?
Wir ziehen mit dem Projekt
wzzo.de um.
Sind Sie am Kauf der Domain
wzzo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wzzo.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Kunst, Wissenschaft, Natur, Fachbücher von Marcus MaederDas Fachbuch "Kunst, Wissenschaft, Natur" beleuchtet die enge Verbindung zwischen künstlerischen und wissenschaftlichen Disziplinen, insbesondere im Kontext moderner Medientechnologien und ästhetischer Praktiken. Die Autoren, darunter Marcus Maeder und Yvonne Volkart, analysieren, wie wissenschaftliche Erkenntnisse nicht nur durch ästhetische Fragestellungen vermittelt werden, sondern auch in der Erforschung von Objekten selbst. Zudem wird aufgezeigt, wie die Künste, insbesondere in Bereichen wie Bio- und Eco-Art, sich zunehmend den Naturwissenschaften annähern. Die Beiträge bieten tiefgehende Einblicke in die erkenntnistheoretischen und ästhetischen Herausforderungen, die bei der Zusammenarbeit von Kunst und Wissenschaft entstehen, und eröffnen neue Perspektiven auf die Wahrnehmung der Natur.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allegro - Musik in der Kunst Kalender 2027 - Musik in der Kunst- Malerei Trifft Auf Den Zauber Des Musizierens: Der Neue Allegro Jahres-wandkalender 2027- Musikalische Bilder Aus Einer Vergangenen Zeit: Monatskalender Mit Sinnlichen Meisterwerken Und Gemälden Voller Poesie Aus Dem 19. Und 20. Jahrhundert- Kunst...24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
Ähnliche Suchbegriffe für Vorsteuer
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
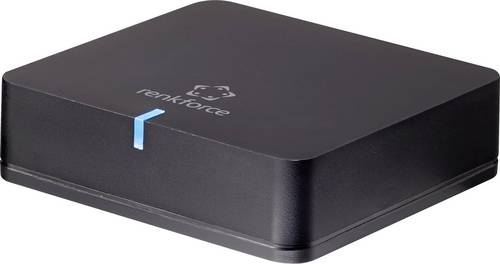
Renkforce Bluetooth Musik-Empfänger Bluetooth Version: 5.0 20m aptX-TechnologieDer Bluetooth-Musikempfänger von Renkforce ermöglicht ein direktes kabellose Streamen von Musik via Handy oder Tablet auf ihre nicht Bluetooth fähige Stereoanlage oder aktiven Lautsprecher. AptX-Bluetooth für CD-Audioqualität Bis jetzt stand Bluetooth-Streamen für Audiophile nicht wirklich als Option zur Verfügung. Der Grund: Die A2DP-Profile, die die Art und Weise festlegen, wie Audiosignale gestreamt werden, fügen vor dem Übertragen von MP3-. ACC- sowie Dateien in anderen Audioformaten einen weiteren Komprimierungsschritt hinzu. Dies führt zu einem hörbaren Qualitätsverlust beim Abspielen. Im Gegensatz dazu dekodiert und rekodiert AptX MP3- oder AAC-Dateien während des Streamens nicht. AptX verpackt die Audiosignale vor dem Bluetoothtransfer digital, was trotz der begrenzten Bluetooth-Bandweite das übertragen großer Datenmengen ermöglicht, soweit das Empfängergerät ebenfalls aptX unterstützt. Leichte Einbindung Der Receiver verfügt über zwei Audio-Ausgänge, die eine außergewöhnliche Klangqualität bieten: Einen analogen Klinken-Ausgang und einen digitalen optischen Toslink-Ausgang. Ein konventioneller 3,5mm-auf-Cinch-Adapter (mitgeliefert) ermöglicht eine Verwendung an älteren Heimkino-Anlagen. Weiter Abdeckungsbereich Der Empfänger erlaubt das Streamen von Audiodateien aus einer Entfernung von bis zu 20m (Sichtlinie).36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.